Application des règles déontologiques relatives aux agents de la direction générale des finances publiques exerçant un mandat électif local
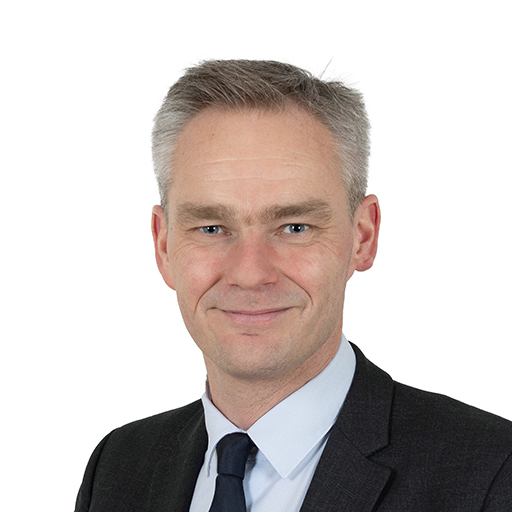 David MargueritteLes Républicains
Sénateur — Manche
La question
M. David Margueritte appelle l'attention de M. le ministre de l'action et des comptes publics sur l'application des règles déontologiques relatives aux agents de la direction générale des finances publiques (DGFIP) exerçant un mandat électif local.
Les dispositions de l'article L. 2122-5 du code général des collectivités territoriales prévoient que « les agents des administrations ayant à connaître de la comptabilité communale, de l'assiette, du recouvrement ou du contrôle des impôts et taxes ne peuvent être maires ou adjoints au maire, ni en exercer même temporairement les fonctions, dans les communes situées dans le ressort de leur service d'affectation. »
Par ailleurs, l'article L. 231 du code électoral fixe les cas d'inéligibilité au mandat de conseiller municipal et ne vise, pour ce qui concerne les agents des finances publiques, que certaines catégories limitativement énumérées, notamment les comptables des deniers communaux.
Or plusieurs agents de la DGFiP font état d'une interprétation particulièrement extensive de ces dispositions. Il leur est parfois indiqué qu'un conseiller municipal titulaire d'une délégation du maire ne pourrait exercer son mandat dans une commune située dans le ressort de son affectation administrative, au motif qu'une telle délégation équivaudrait à l'exercice temporaire des fonctions de maire.
Cette interprétation suscite des interrogations, notamment lorsque les délégations concernées portent sur des domaines sans lien direct avec les missions exercées par l'agent, tels que la culture, le patrimoine, la vie associative ou le sport.
Dans un contexte marqué par les difficultés rencontrées par les collectivités pour susciter des candidatures, particulièrement dans les territoires ruraux, où l'engagement des agents publics participe souvent à la continuité de la vie démocratique locale, il lui demande de préciser la doctrine du Gouvernement concernant l'exercice d'un mandat de conseiller municipal délégué par un agent de la direction générale des finances publiques et d'indiquer s'il considère qu'un conseiller municipal titulaire d'une délégation du maire doit être regardé comme exerçant, même temporairement, les fonctions de maire au sens de l'article L. 2122-5 du code général des collectivités territoriales.
✓ Réponse du gouvernement
Publiée le 29/10/2026Les dispositions relatives aux incompatibilités de fonctions font l'objet d'une interprétation stricte. L'article L. 2122-5 du code général des collectivités territoriales (CGCT) prévoit que les agents des administrations ayant à connaître de la comptabilité communale, de l'assiette, du recouvrement ou du contrôle de tous impôts et taxes ne peuvent être maires ou adjoints, ni en exercer même temporairement les fonctions, dans toutes les communes qui, dans leur département de résidence administrative, sont situées dans le ressort de leur service d'affectation. Ce texte vise exclusivement les fonctions exécutives locales (maire et adjoint), en lien direct avec la gestion et la représentation de la commune, en raison du risque structurel de conflit d'intérêts avec les fonctions financières exercées pour le compte de l'État. Aux termes de l'article L. 231 du code électoral, ne peuvent être élus conseillers municipaux, dans les communes situées dans le ressort où ils exercent ou ont exercé leurs fonctions depuis moins de six mois, les comptables des deniers communaux agissant en qualité de fonctionnaire (6°). Au regard des décisions rendues par le juge administratif en la matière, cette incompatibilité peut concerner les huissiers du Trésor dans les communes de leur ressort d'affectation, les contrôleurs divisionnaires des impôts et dans tous les cas où ils ont à connaitre de l'assiette et du recouvrement de l'impôt. Néanmoins, cette incompatibilité ne s'applique pas aux conseillers municipaux (CE, 27 février 1998 n° 170783). En effet, l'étude de la jurisprudence administrative conduit à admettre la compatibilité, en principe, entre un mandat de conseiller municipal, y compris lorsqu'il est assorti d'une délégation du maire au titre de l'article L. 2122 18 du CGCT, et l'exercice simultané de fonctions au sein de la direction générale des finances publiques, en l'absence de texte prévoyant expressément une incompatibilité générale pour les conseillers municipaux. Ainsi, la seule incompatibilité légale directement attachée aux agents des administrations financières vise les fonctions de maire ou d'adjoint, non le mandat de conseiller municipal, même délégué (Conseil d'Etat, 27 février 1998, précité). En ce sens, un conseiller municipal titulaire d'une délégation du maire ne saurait en principe être regardé comme exerçant, même temporairement, les fonctions de maire au sens de l'article L. 2122-5 du code général des collectivités territoriales.
Source : senat.fr ↗
Autres questions de David Margueritte
Accompagnement des communes dans la mise en oeuvre de l'obligation de transmission dématérialisée des certificats de décès à compter du 1er janvier 2027
Bilan des suppressions de communes déléguées au cours du mandat municipal 2020-2026
Manifestations du 17 octobre 2026 et doctrine du maintien de l'ordre
Conditions de poursuite du développement de la production de biométhane