Refonte de la fiscalité des non-résidents
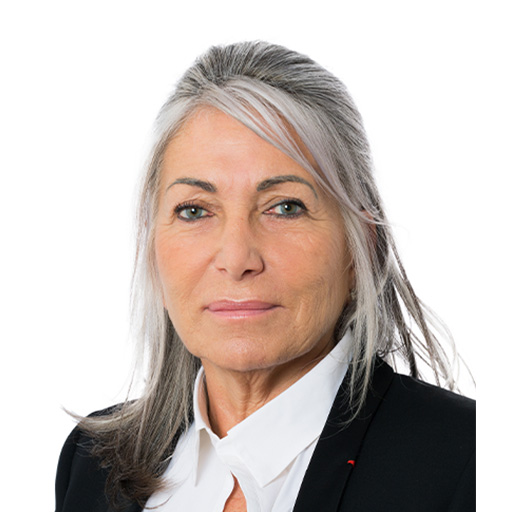 Évelyne Renaud-GarabedianLes Républicains
Sénatrice — Français établis hors de France (Série 1)
La question
Mme Évelyne Renaud-Garabedian interroge M. le ministre de l'action et des comptes publics sur la refonte de la fiscalité des non-résidents engagée l'année dernière lors de la loi de finances pour 2019. La retenue à la source spécifique des non-résidents en trois tranches (0 %, 12 % et 20 %) applicable aux salaires, pensions et rentes viagères de source française –qui constitue le mode d'imposition principal des non-résidents fiscaux– est jusqu'à la fin de cette année partiellement libératoire de l'impôt sur le revenu (IR). En effet, la fraction soumise au taux de 0 et 12 % n'est pas prise en compte pour le calcul de l'impôt sur le revenu. Elle est déduite du revenu global pour le calcul du revenu imposable. Cette retenue à la source spécifique a été remplacée lors de l'examen du budget 2019 par une retenue à la source calculée en appliquant la grille de taux par défaut du prélèvement à la source de l'impôt sur le revenu et qui ne sera désormais plus libératoire de l'IR. Or l'impôt sur le revenu des non-résidents fiscaux est assorti d'un taux minimum de 20 % et de 30 % pour la fraction de revenu net imposable en France supérieure à la limite supérieure de la deuxième tranche du barème de l'impôt sur le revenu, soit 27 519 euros en 2018. Ainsi, dès le premier euro perçu, les non-résidents sont imposés au taux minimum de 20 % sans progressivité ni prise en compte du quotient familial. La suppression du caractère partiellement libératoire de la retenue à la source a pour conséquence l'alourdissement conséquent de l'imposition pour certains non-résidents. C'est le cas notamment pour des personnes percevant de modestes pensions. Elles souhaite ainsi savoir si des aménagements sont envisagés afin de rééquilibrer cette pression fiscale et juguler l'augmentation drastique de l'imposition des non-résidents en particulier en permettant aux contribuables non-résidents de bénéficier des crédits et réductions d'impôts ainsi que des déductions au même titre que les résidents.
✓ Réponse du gouvernement
Publiée le 30/01/2020La réforme de la fiscalité des Français non-résidents qui vise à se rapprocher de celle des résidents était initialement prévue à compter du 1er janvier 2020 par l'article 13 de la loi de finances pour 2019. Or, cette réforme a été reportée, avec une première étape au 1er janvier 2021, à la suite de l'adoption de l'article 12 de la loi de finances pour 2020. Ainsi, le régime applicable aux non-résidents en 2020 reste similaire à celui dont ils bénéficiaient en 2019. En 2020, les salaires perçus par les non-résidents sont soumis à la retenue à la source aux taux de 0 % (fraction du salaire net annuel inférieure à 14 988 €), 12 % (de 14 988 € à 43 477 €) et 20 % (au-delà de 43 477 €). La retenue à la source aux taux de 0 % et 12 % est libératoire de l'impôt sur le revenu, ce qui signifie que seule la fraction du salaire soumise à la retenue à la source au taux de 20 % est imposable à l'impôt sur le revenu lors du traitement de la déclaration de revenus souscrite par le non-résident. L'article 12 de la loi de finances pour 2020 prévoit la convergence entre la fiscalité des non-résidents et celle des résidents à compter du 1er janvier 2023. Cette convergence connaîtra une première étape avec la suppression du caractère libératoire de la retenue à la source aux taux de 0 % et 12 % dès l'imposition des revenus 2021. Le législateur a par ailleurs prévu la remise d'un rapport par le Gouvernement au Parlement avant le 1er juin 2020 sur la fiscalité appliquée aux revenus de source française des contribuables fiscalement domiciliés hors de France, dont les conclusions pourront aboutir à d'éventuelles corrections et améliorations pour l'avenir du dispositif applicable aux non-résidents.
Source : senat.fr ↗
Autres questions de Évelyne Renaud-Garabedian
Accord de sécurité sociale entre la France et la République populaire de Chine
Dispositif de signalement mis en place par l'Agence pour l'enseignement français à l'étranger en matière de sécurité et de protection
Efficacité de la coopération fiscale internationale mobilisée par la direction des impôts des non-résidents (DINR)
Intégration incomplète des spécificités de la fiscalité des non-résidents dans les applications informatiques de gestion de la direction générale des finances publiques