L’imposition des plus hauts patrimoines et des revenus les plus élevés et à leur contribution au financement des services publics
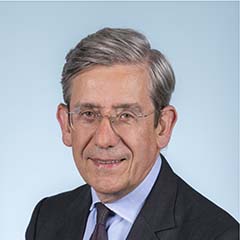 Charles de CoursonLIOT
Député — Marne (5)
Recommandations
- Recommandation n° 1 : Conduire une étude plus fine sur la contribution des ménages disposant de hauts revenus et de hauts patrimoines au financement des services publics et sur le bénéfice qu’ils en retirent, par politique publique.
- Recommandation n° 2 : Réintégrer au revenu fiscal de référence les revenus du patrimoine exonérés d’impôt sur le revenu à l’exception des revenus de l’épargne réglementée.
- Recommandation n° 3 : Étudier la mise en œuvre d’une obligation déclarative étendue à l’ensemble du patrimoine financier pour les assujettis à l’IFI.
- Recommandation n° 4 : Créer un fichier annuel du patrimoine professionnel des personnes physiques via le croisement des liasses fiscales et du fichier des contribuables à l’IR et constituer, sur cette base, un registre de données anonymisées versées au Centre d’accès sécurisé aux données.
- Recommandation n° 5 : Compléter le fichier Ficoba avec les données relatives aux encours des contrats détenus par les établissements financiers en France au 1er janvier de chaque année et exploiter statistiquement ces données sur le modèle de l’utilisation du fichier Ficovie.
- Recommandation n° 6 : Étudier les modalités de création d’un fichier mobilier alimenté par les déclarations des établissements financiers.
- Recommandation n° 7 : Prioriser parmi les projets de la DGFiP la numérisation des déclarations de succession et leur centralisation en vue notamment de leur exploitation statistique.
- Recommandation n° 8 : Fixer des taux d’amortissement plafonds pour la location meublée en régime réel BIC selon la nature du bien et ses composantes.
- Recommandation n° 9 : Instaurer une obligation de notification à l’administration fiscale des portefeuilles de cryptoactifs autohébergés à partir d’un seuil de détention de 100 000 euros, tout en garantissant la sécurité de leurs détenteurs.
- Recommandation n° 10 : Restreindre l’assiette du pacte Dutreil à la seule fraction de la valeur des parts ou actions transmises correspondant à la détention de biens professionnels nécessaires à l’exercice de l’activité des sociétés transmises.
- Recommandation n° 11 : Procéder à l’expiration du report d’imposition de la plus-value obtenu dans le cadre du régime de l’apport-cession en cas de transmission à titre gratuit – en pleine propriété ou en nue-propriété – des titres reçus en rémunération de l’apport initial.
- Recommandation n° 12 : Lorsque des données complètes sur les donations et les successions seront disponibles, étudier la faisabilité, les modalités et les conséquences de l’instauration d’une taxation du flux successoral total perçu tout au long de la vie.
- Recommandation n° 13 : Maintenir la stabilité du barème progressif de l’impôt sur le revenu et des taux du prélèvement forfaitaire unique.
- Recommandation n° 14 : Supprimer certains retraitements appliqués au revenu fiscal de référence pour l’assujettissement à la contribution différentielle sur les hauts revenus, afin d’aligner celui-ci sur l’assiette retenue pour la contribution exceptionnelle sur les hauts revenus.
- Recommandation n° 15 : Pour le calcul du montant de la contribution exceptionnelle sur les hauts revenus, mettre fin à la majoration du montant de l’impôt déjà acquitté par les avantages fiscaux perçus à l’IR.
- Recommandation n° 16 : Moduler le mécanisme de la décote de la contribution différentielle sur les hauts revenus afin de garantir une imposition minimale dès l’entrée dans les seuils d’assujettissement.
- Recommandation n° 17 : Supprimer la possibilité de réduire le montant de la contribution différentielle sur les hauts revenus en fonction de la composition du foyer fiscal et des personnes à charge.
- Recommandation n° 18 : Étudier la possibilité de soumettre à l’IR les sociétés de capitaux contrôlées par un nombre limité de personnes et ayant une vocation patrimoniale.
- Recommandation n° 19 : En cas d’instauration d’une taxe sur les holdings, retenir une assiette limitée aux seuls actifs non professionnels et fixer les critères de distinction entre la trésorerie opérationnelles détenue dans une logique de contrôle ou de participation stratégique et la trésorerie passive.
Sommaire
- Avant-propos du président
- Introduction
- I. uN FORT ACCROISSEMENT DES PLUS HAUTS PATRIMOINES ET DES PLUS HAUTS REVENUS INSUFFISAMMENT DOCUMENTÉ
- A. Depuis les annÉes 1980, une augmentation des plus hauts patrimoines plus rapide que celle des plus hauts revenus
- 1. Après un siècle de baisse, une remontée des inégalités de revenus et de patrimoine
- 2. Un phénomène s’inscrivant dans une dynamique mondiale
- 3. Les mécanismes d’accumulation du capital détenu par les ménages les plus aisés
- B. les caractÉristiques des mÉnages français les plus aisÉs
- 1. Des hauts patrimoines et des hauts revenus qui se distinguent nettement du reste de la population
- 2. L’exemple des « milliers » de « personnes les plus fortunées » qui « ne paient aucun impôt sur le revenu » ()
- 3. La contribution des ménages les plus aisés au financement des services publics et ses effets redistributifs
- C. Une connaissance lacunaire de la situation des mÉnages les plus aisÉs nÉcessitant la mise en place rapide de nouveaux outils
- 1. L’absence de données exhaustives sur la composition des plus hauts patrimoines et des plus hauts revenus, récemment aggravée par la transformation de l’ISF en IFI
- 2. L’amélioration de la connaissance du patrimoine des ménages doit être une priorité
- A. Depuis les annÉes 1980, une augmentation des plus hauts patrimoines plus rapide que celle des plus hauts revenus
- II. un régime fiscal rÉgressif pour la plupart des plus hauts patrimoines et des plus hauts revenus
- A. UNE MOINDRE IMPOSITION DES MÉNAGES LES PLUS AISÉS S’EXPLIQUANT NOTAMMENT PAR LA COMPOSITION DE LEURS REVENUS
- 1. Des assiettes d’imposition n’intégrant pas la totalité des revenus de ces ménages
- 2. Des ménages aisés bénéficiant d’une fiscalité avantageuse sur la plupart de leurs revenus
- 3. Des dépenses fiscales ne modifiant qu’à la marge l’imposition des ménages les plus aisés
- B. une taxation rÉgressive de la dÉtention des plus hauts patrimoines
- 1. Une assiette taxable concentrée sur les seuls biens immobiliers
- 2. Une régressivité portée par la prédominance des biens professionnels dans les plus hauts patrimoines et par le plafonnement de l’IFI
- C. Une fiscalitÉ sur la transmission des hauts patrimoines peu redistributive malgrÉ des taux faciaux ÉlevÉs
- 1. Une transmission théoriquement plus taxée en France qu’ailleurs
- 2. Des mécanismes fiscaux réduisant fortement l’imposition effective de la transmission des plus hauts patrimoines
- D. Une rÉgressivité de l’imposition des mÉnages les plus aisÉs agravÉe par leur capacitÉ À piloter leur patrimoine et leurs revenus
- 1. Un recours à des sociétés patrimoniales réduisant fortement la fiscalité au sommet de la distribution
- 2. Des ménages très aisés bénéficiant d’un accès privilégié à l’information et au conseil pour valoriser leur patrimoine
- 3. Des risques de fraude réels, mais un contrôle déjà fortement ciblé
- A. UNE MOINDRE IMPOSITION DES MÉNAGES LES PLUS AISÉS S’EXPLIQUANT NOTAMMENT PAR LA COMPOSITION DE LEURS REVENUS
- III. La nÉcessitÉ de mieux encadrer certains dispositifs À l’origine de la rÉgressivitÉ de la fiscalitÉ des plus hauts patrimoines et des plus hauts revenuS
- A. L’imposition de la dÉtention du patrimoine se heurte À des contraintes juridiques et Économiques
- 1. La réintroduction d’une forme d’ISF ne concernerait les très hauts patrimoines qu’à la marge
- 2. La « taxe Zucman » est inapplicable dans le contexte constitutionnel actuel et présenterait un risque sérieux pour notre économie
- 3. Les raisons de l’abandon de l’avant-projet gouvernemental de contribution différentielle sur les hauts patrimoines
- B. Des ajustements utiles de la fiscalitÉ de la transmission des plus hauts patrimoines
- 1. Tout projet sur la taxation de la transmission des patrimoines doit tenir compte de la « grande transmission » à venir
- 2. Plutôt qu’un « renversement de la table », des réformes ciblées sur les plus grandes transmissions
- C. Renforcer la progressivitÉ de la fiscalitÉ des revenus des mÉnages les plus aisÉs en agissant sur l’assiette fiscale
- 1. L’amélioration de la fiscalité sur les hauts revenus ne passe pas par une nouvelle réforme des taux marginaux d’imposition
- 2. La piste d’une taxation des revenus non distribués via une taxe sur les holdings patrimoniales
- A. L’imposition de la dÉtention du patrimoine se heurte À des contraintes juridiques et Économiques
- Conclusion
- Liste des recommandations
- Examen du rapport en commission
- Annexe : L’imposition À l’IR et À l’IFI des 50 plus hauts patrimoines immobiliers
- Liste des personnes auditionnées
- Contributions des groupes et des membres de la commission d’enquête
- Contribution du groupe socialistes et apparentés, par mme Estelle Mercier, députée de Meurthe-et-Moselle
- I. Le constat : un système fiscal favorable aux plus hauts patrimoines
- A. L’État connaît mal les très hauts patrimoines
- B. Au sommet, la progressivité se retourne : les plus riches peuvent piloter leurs revenus et donc leur impôt
- C. Un système d’évitement légal et abusif
- II. Les solutions à apporter : reconstruire une fiscalité juste, lisible et populaire
- A. Reprendre le contrôle de l’assiette : mieux connaître, mieux déclarer, mieux encadrer
- B. Garantir une contribution minimale des très hauts patrimoines et rééquilibrer la fiscalité du capital
- C. Refonder la fiscalité des transmissions : une transmission centrée sur l’héritier qui exonérerait presque tous les Français mais ferait contribuer réellement les grandes successions
- Conclusion
- 1. Reprendre le contrôle de l’assiette fiscale
- 2. Garantir une contribution minimale des très hauts patrimoines
- 3. Refonder la fiscalité des transmissions
- Contribution du groupe écologiste et social, par Mme Eva Sas, députée de Paris
- Contribution de M. éric coquerel, député DE sEINE-SAINT-DENIS, vice-président de la commission d’enquête
- Contribution de M. CHRISTOPHE MONGARDIEN, député DEs Hauts‑de-SEINE, secrétaire de la commission d’enquête
- comptes rendus des auditions menées par lA commission d’enquête
- 1. Audition, ouverte à la presse, de M. Patrick Lefas, vice‑président du Conseil des prélèvements obligatoires, M. Guilhem Blondy, secrétaire général, Mme Pauline Callec, inspectrice des finances, et M. Alexandre Jehan, conseiller référendaire (25 mars 2026)
- 2. Audition, ouverte à la presse, de M. Stéphane Sorbe, chef du service des finances publiques et des politiques sociales (SSOFIA) de la direction générale du Trésor (31 mars 2025)
- 3. Audition, ouverte à la presse, de MM. Antoine Bozio, Laurent Bach, Arthur Guillouzouic et Clément Malgouyres, chercheurs au sein de l’Institut des politiques publiques (31 mars 2026)
- 4. Audition, ouverte à la presse, de Mme Sophie Maillard, cheffe du département des études et statistiques fiscales de la Direction générale des finances publiques (1er avril 2026)
- 5. Audition, ouverte à la presse, de M. Xavier Debrun, directeur général des statistiques, des études et de l’international, et de Mme Marie‑Laure Barut Etherington, directrice adjointe, pour la Banque de France (1er avril 2026)
- 6. Audition, ouverte à la presse, de M. Thomas Wanecq, directeur de la Direction de la recherche, des études, de l’évaluation et des statistiques (1er avril 2026)
- 7. Audition, ouverte à la presse, de Mme Amélie Verdier, directrice de la Direction générale des finances publiques, et de M. Guillaume Robert, directeur adjoint (7 avril 2026)
- 8. Audition, ouverte à la presse, de M. Fabrice Lenglart, directeur général de l’Insee, et de M. Michel Duée, chef du département des ressources et des conditions de vie des ménages (7 avril 2026)
- 9. Audition, ouverte à la presse, de M. Laurent Martel, directeur de la direction de la législation fiscale, Mme Élise Valetoux, sous-directrice de la fiscalité des personnes, et M. Sébastien Catz, chef du bureau des chiffrages et études statistiques (8 avril 2026)
- 10. Audition, ouverte à la presse, de M. Camille Landais, économiste (8 avril 2026)
- 11. Audition, ouverte à la presse, du Conseil des prélèvements obligatoires et de la Cour des comptes (14 avril 2026)
- 12. Audition, ouverte à la presse, de M. Yves Mazin, président de la Chambre nationale des conseils en gestion de patrimoine, et de Mme Céline Finon, directrice des affaires publiques (15 avril 2026)
- 13. Audition, ouverte à la presse, des représentants de la Direction générale des finances publiques, de la Direction nationale d’enquêtes fiscales et de la Direction nationale des vérifications de situations fiscales (15 avril 2026)
- 14. Audition, ouverte à la presse, de Me Bertrand Savouré*, président du Conseil Supérieur du Notariat et de Me Olivier Piquet, vice-président (28 avril 2026)
- 15. Audition, ouverte à la presse, de l’Institut des avocats‑conseils fiscaux (28 avril 2026)
- 16. Audition, ouverte à la presse, de Mme Sarah Perret, cheffe de l’unité de la fiscalité des particuliers et du patrimoine au sein du Centre de politique et d’administration fiscales de l’OCDE (29 avril 2026)
- 17. Table ronde d’universitaires, ouverte à la presse, réunissant Mme Florence Deboissy, professeure de droit privé à l’Université de Bordeaux et M. Martin Collet, professeur de droit public à l’Université Paris-Panthéon Assas (5 mai 2026)
- 18. Table ronde, ouverte à la presse, réunissant Me Pierre Dedieu, Me Marc Bornhauser et Me Claire Rameix‑Séguin, avocats (5 mai 2026)
- 19. Audition, ouverte à la presse, de Mme Agnès Verdier-Molinié, directrice de la fondation IFRAP (6 mai 2026)
- 20. Audition, ouverte à la presse, de M. Lionel Zinsou, président du think tank Terra Nova, et de M. Guillaume Hannezo, membre du conseil d’administration (6 mai 2026)
- 21. Audition, ouverte à la presse, de M. Gabriel Zucman, économiste (6 mai 2026)
- 22. Audition, ouverte à la presse, de M. Thomas Piketty, économiste (7 mai 2026)
- 23. Audition, ouverte à la presse, de M. Philippe d’Ornano*, co-président du Mouvement des entreprises de taille intermédiaire, M. Frédéric Coirier*, co-président, et de M. Alexandre Montay*, délégué général (7 mai 2026)
- 24. Table ronde des associations, ouverte à la presse, réunissant Mme Cécile Duflot*, directrice générale d’Oxfam France, Mme Layla Abdelke Yakoub*, responsable de plaidoyer justice fiscale et inégalités d’Oxfam France, et M. Ryad Selmani, chargé de plaidoyer justice fiscale du CCFD‑Terre Solidaire (12 mai 2026)
- 25. Audition, ouverte à la presse, de M. Charles-Henri Bujard, président de l’Association française du Family Office, et de M. Guillaume Courault, délégué général (12 mai 2026)
- 26. Audition, ouverte à la presse, du MEDEF *: M. Pierre-Jean Leduc, président de la commission fiscalité ; M. Nicolas End, responsable du pôle économie ; Mme Marie-Pascale Antoni, directrice de la fiscalité ; Mme My-Lan Nguyen, responsable du pôle affaires publiques (13 mai 2026)
- 27. Audition, ouverte à la presse, de l’Autorité des marchés financiers : Mme Marie-Anne Barbat Layani, présidente ; Mme Astrid Milsan et M. Philippe Sourlas, secrétaires généraux adjoints (13 mai 2026)
- 28. Audition, ouverte à la presse, de M. Éric Lombard, ancien ministre de l’économie, des finances et de la souveraineté industrielle, énergétique et numérique (19 mai 2026)
- 29. Audition, ouverte à la presse, de Mme Amélie de Montchalin, ancienne ministre de l’action et des comptes publics (19 mai 2026)
- 30. Audition, ouverte à la presse, de M. Nicolas Frémeaux, professeur des universités, directeur adjoint du laboratoire d’économie de l’Université de Rouen Normandie (26 mai 2026)
- 31. Audition, ouverte à la presse, de Mme Stéphanie Robert*, directrice générale de l’Afep et de M. Nicolas Ragache*, chef économiste (27 mai 2026)
- 32. Audition, ouverte à la presse, de M. Laurent Saint-Martin, ancien ministre chargé du budget et des comptes publics (16 juin 2026)
- 33. Audition conjointe, ouverte à la presse, de M. Roland Lescure, ministre de l’économie, des finances et de la souveraineté industrielle et numérique et de M. David Amiel, ministre de l’action et des comptes publics (16 juin 2026)
- 34. Table ronde des family offices, ouverte à la presse : M. Pierre Pellet, associé fondateur de Family Partners, et M. Benjamin Durand, managing partner de B. Durand Capital Partners (16 juin 2026)
- 35. Audition, ouverte à la presse, de M. Alexandre Saubot*, président de France Industrie (16 juin 2026)
- 36. Audition, ouverte à la presse, de M. Éric Berr, co-responsable du département d’économie de l’Institut La Boétie (17 juin 2026)
- 37. Audition, ouverte à la presse, de M. Emmanuel Gauzy*, président du syndicat des experts-comptables et commissaires aux comptes de France (ECF), et de M. Emmanuel Lejeune, assesseur auprès de ce syndicat (17 juin 2026)
Ce rapport porte sur un texte suivi par NosParlementaires.
Voir le texte suivi →
Autres rapports de Charles de Courson
L’imposition des plus hauts patrimoines et des revenus les plus élevés et leur contribution au financement des services publics
L’application des mesures fiscales
Résultats de la gestion et portant approbation des comptes de l'année 2024
Projet de loi spéciale prévue par l’article 45 de la loi organique du 1er août 2001 relative aux lois de finances